一个家庭的重要决定,
很少只涉及一个领域
身份、退休、保险、税务和传承是一条链:前一步怎么做,决定了后一步还剩哪些选择。如果分给不同顾问各自处理,每一步单独看都可能没错,放在一起却经常互相冲突。
移民身份
拿到绿卡、或者在美国住满一定天数成为税务居民的那一天,全球收入就要开始向 IRS 申报。身份也决定了遗产税的免税额:2026 年美国公民和绿卡持有人每人 1500 万美元,非美国税务居民名下的美国资产只有 6 万美元。
身份、退休、保险、税务和传承,在一个家庭里很少是分开的问题:哪一年拿到绿卡,会影响全球收入怎么报税;退休金从哪个账户取,会影响保险和遗产怎么安排。Meta Mega Group 总部位于南加州,由认证财务规划师(CFP®)、联邦注册税务师(EA)和保险团队,与合作的律师、CPA 一起,把这些问题放进同一份方案。
身份、退休、保险、税务和传承是一条链:前一步怎么做,决定了后一步还剩哪些选择。如果分给不同顾问各自处理,每一步单独看都可能没错,放在一起却经常互相冲突。
拿到绿卡、或者在美国住满一定天数成为税务居民的那一天,全球收入就要开始向 IRS 申报。身份也决定了遗产税的免税额:2026 年美国公民和绿卡持有人每人 1500 万美元,非美国税务居民名下的美国资产只有 6 万美元。
每个领域由持牌专业人士负责,再由认证财务规划师(CFP®)统筹,确保各项安排之间不互相冲突。
先算清楚家庭真正需要多少保障,再选择产品。人寿保险除了保障家人,也常用来缴纳遗产税,或者为企业股东之间的股权买卖协议准备资金。
年金是和保险公司签的合同,用几年内不能随意取款,换取锁定的利率、下跌保护或终身的固定收入。我们先算清楚退休现金流和应急资金,再判断哪部分钱适合放进年金。
由 CFP 测算退休以后每年能花多少钱,这笔钱从哪个账户取、什么时候取,以及取出来的时候要交多少税。
利润稳定的企业主,可以在 401(k) 之外加设 DB Plan 或 Cash Balance Plan,每年多存一笔税前退休金。计划组合由我们和合作的第三方管理机构(TPA)、精算师一起设计。
合作律师起草遗嘱与信托,认证财务规划师(CFP®)把遗产税、跨境资产和家族意愿放进同一份传承方案。
把移民身份、退休、保险、中美税务和传承放进同一份方案:先看清全家的资产、收入和身份,找出各项安排之间的冲突和遗漏,再按优先顺序列出每一步。
在中美两地都有收入、资产或家人的家庭,要同时考虑两边的税。EA 与合作 CPA 负责美国报税和跨境筹划;EA 是由 IRS 直接授权、可以代表纳税人处理税务事务的注册税务师。
合作律师根据家庭背景评估合适的移民路径;递交之前,先把移民时间点对税务身份的影响算清楚。
按照家庭的目标、投资期限和风险承受能力做资产配置,并定期检视和再平衡。
从幼儿园到大学,按照孩子的兴趣和学业情况安排升学路径,同时提前准备教育资金。
与美国及海外的医疗机构合作,为有生育需求的家庭提供合法合规的咨询与协调。
持牌房产与贷款经纪协助买卖房产,并为不同身份和收入结构的客户安排房屋贷款。
对大多数家庭来说,保险是整份方案里要最早定下来的部分,因为退休和传承的安排都建立在它上面。它决定了家里主要收入者出事的时候,家人的生活和原来的计划能不能照常进行;到了传承阶段,它又是准备遗产税现金最常用的工具。
了解保险规划 →家里主要收入者如果突然离开,房贷、子女教育和日常开支要靠什么继续?我们先用 DIME 这类方法算出缺口,再决定保额和保险类型。
资产超过免税额的家庭,遗产税通常要在去世后 9 个月内用现金缴清。把保单放进不可撤销人寿保险信托(ILIT),理赔金可以不计入遗产,用来缴税,不必急着卖房卖股票。
长期护理费用和寿命的不确定,是退休以后最难只靠储蓄覆盖的两项风险。长期护理保险、年金等工具可以把其中一部分风险转移出去,适不适合要和退休现金流一起测算。
在加州,个人和家庭的健康保险可以通过 Covered California 或直接向保险公司购买,一般只能在每年的开放投保期,或者搬家、失去雇主保险这类特殊情况下投保。收入在一定范围内的家庭可以领取保费补贴,所以选计划之前要先估算当年的收入。
为员工提供团体健康保险,保费一般可以作为企业费用扣除,也是招人和留人的重要福利。员工较少的小企业通过 Covered California for Small Business 投保,还可能符合联邦小企业健康保险税收抵免的条件。
企业股东之间的股权买卖协议,常用人寿保险准备资金。父母在海外、子女在美国的家庭,保单的投保人、被保险人和受益人怎么安排,会影响日后的税务结果。
我们是独立保险代理,不隶属于任何一家保险公司。以下公司的人寿保险和年金,我们都可以办理,并为每个家庭比较不同公司的保障和价格。
评级为 AM Best 对各公司主要美国承保公司的财务实力评级,查询日期 2026-09-30。评级会变动,评级不代表对理赔的保证。公司名称为各自所有人的商标,列出不代表其背书。
企业主的退休计划通常是一层一层往上加:先是自己从薪资里存的 401(k),再加公司的利润分享,最后是由精算师计算存款额的 DB Plan 或 Cash Balance Plan。下面是 2026 年各层的上限,哪几层适合您,要看企业利润、您的年龄和员工情况。
计划要通过覆盖和非歧视测试,不能只让老板和高薪员工受益,符合条件的员工也要参加。员工人数、年龄和薪资决定老板能存多少、公司要为员工付多少。
DB 类计划每年有精算师算出的最低存款额,存不够要交罚税。它适合利润连续几年稳定的企业;收入起伏大的时候,弹性要放在每年可以自己决定金额的利润分享那一层。
设立计划和每年的精算、管理、Form 5500 申报都有费用。新计划一般可以在企业报税截止日(含延期)之前设立,并算作上一个纳税年度的计划。
数字为 IRS 公布的 2026 年上限(Notice 2025-67);DB Plan 和 Cash Balance Plan 每年实际可扣除的金额,由精算师根据年龄、收入和计划设计计算。
2026 年起每人 1,500 万美元,夫妻合计 3,000 万,此后随通胀调整。超出免税额的部分才需要缴纳联邦遗产税。
来源:IRS;2025 年 7 月签署的 One Big Beautiful Bill Act没有绿卡、也不在美国长期居住的人,名下的美国房产和美国股票只有 6 万美元免税额。同样一套房子放在谁名下,结果差别很大。
来源:美国国税法 IRC §2102(b),这一额度自 1976 年以来没有调整过没有提前规划的话,超出免税额的那部分资产最高要缴纳 40% 的联邦遗产税,而且通常要在去世后 9 个月内缴清。
来源:IRC §2001(c),2026 年适用税率预计到 2048 年,美国家庭将有约 124 万亿美元资产传给下一代或捐给慈善机构。这笔钱最后能留下多少,取决于现在怎么安排。
来源:Cerulli Associates,2024 年 12 月报告以上为一般性信息,不构成针对个人的税务或法律建议。具体适用取决于您的公民身份、税务居民身份、资产所在地以及相关税收协定,做决定之前请与持牌专业人士确认。
第一次面谈只做一件事:弄清楚家庭成员的身份、资产分布、收入来源,以及您最担心的问题。
各领域的专业人士分别审阅,找出身份、税务、保险和资产结构之间互相冲突或者遗漏的地方。
给出一份按优先顺序排列的方案,写清每一步做什么、为什么做、费用多少,以及不做的后果。
由团队协助落地执行。税法、家庭成员和资产每年都在变化,我们每年和您一起复核一次方案。
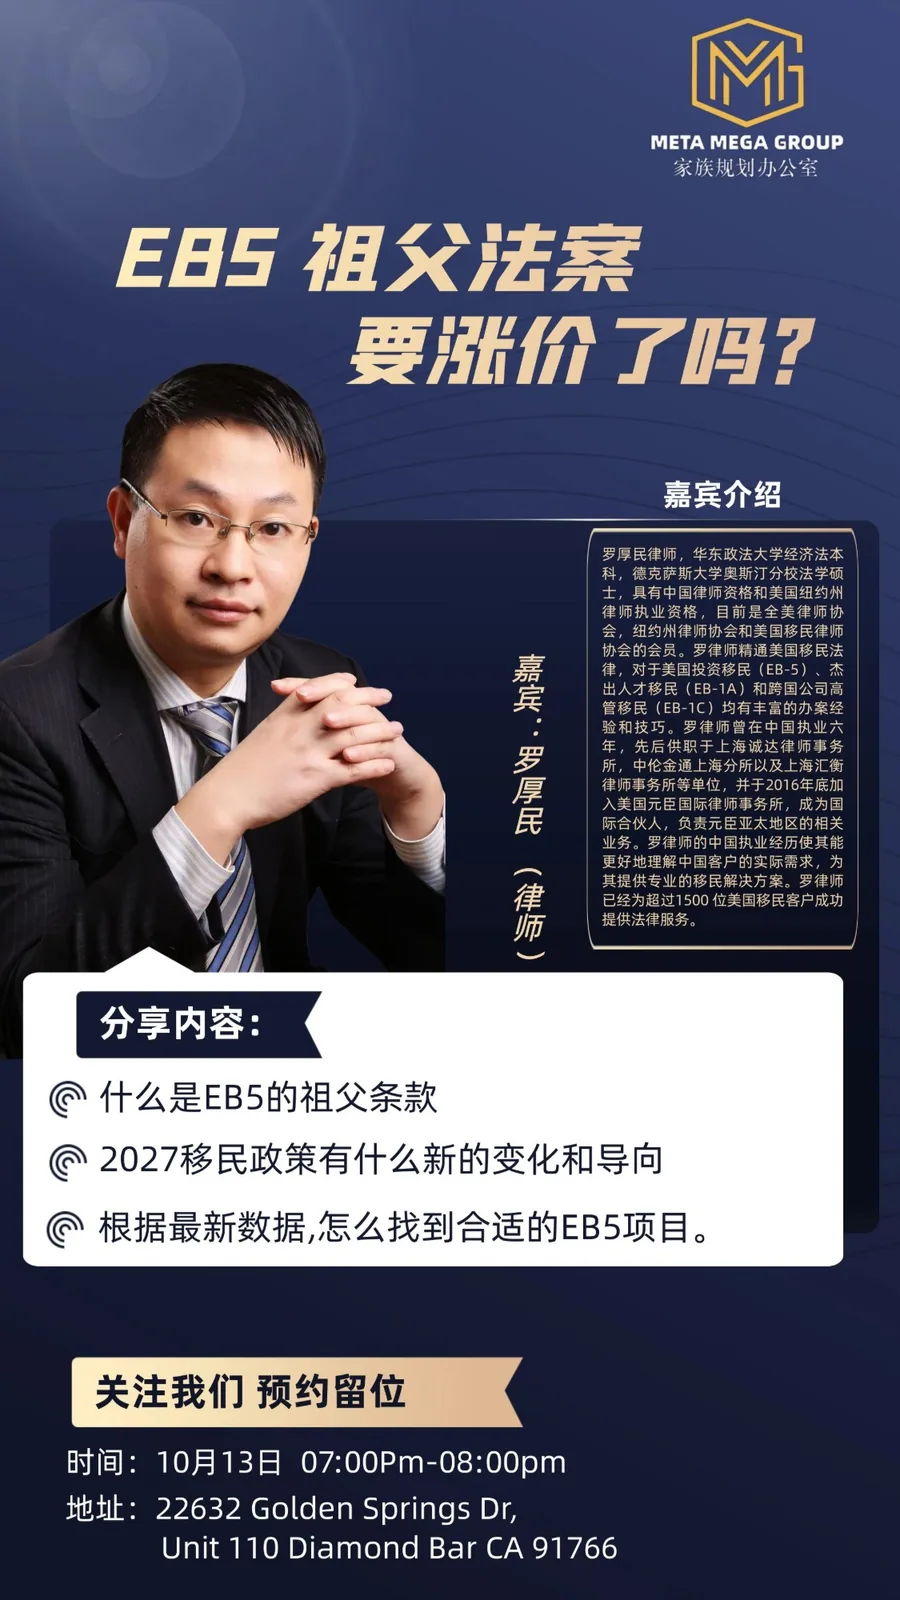
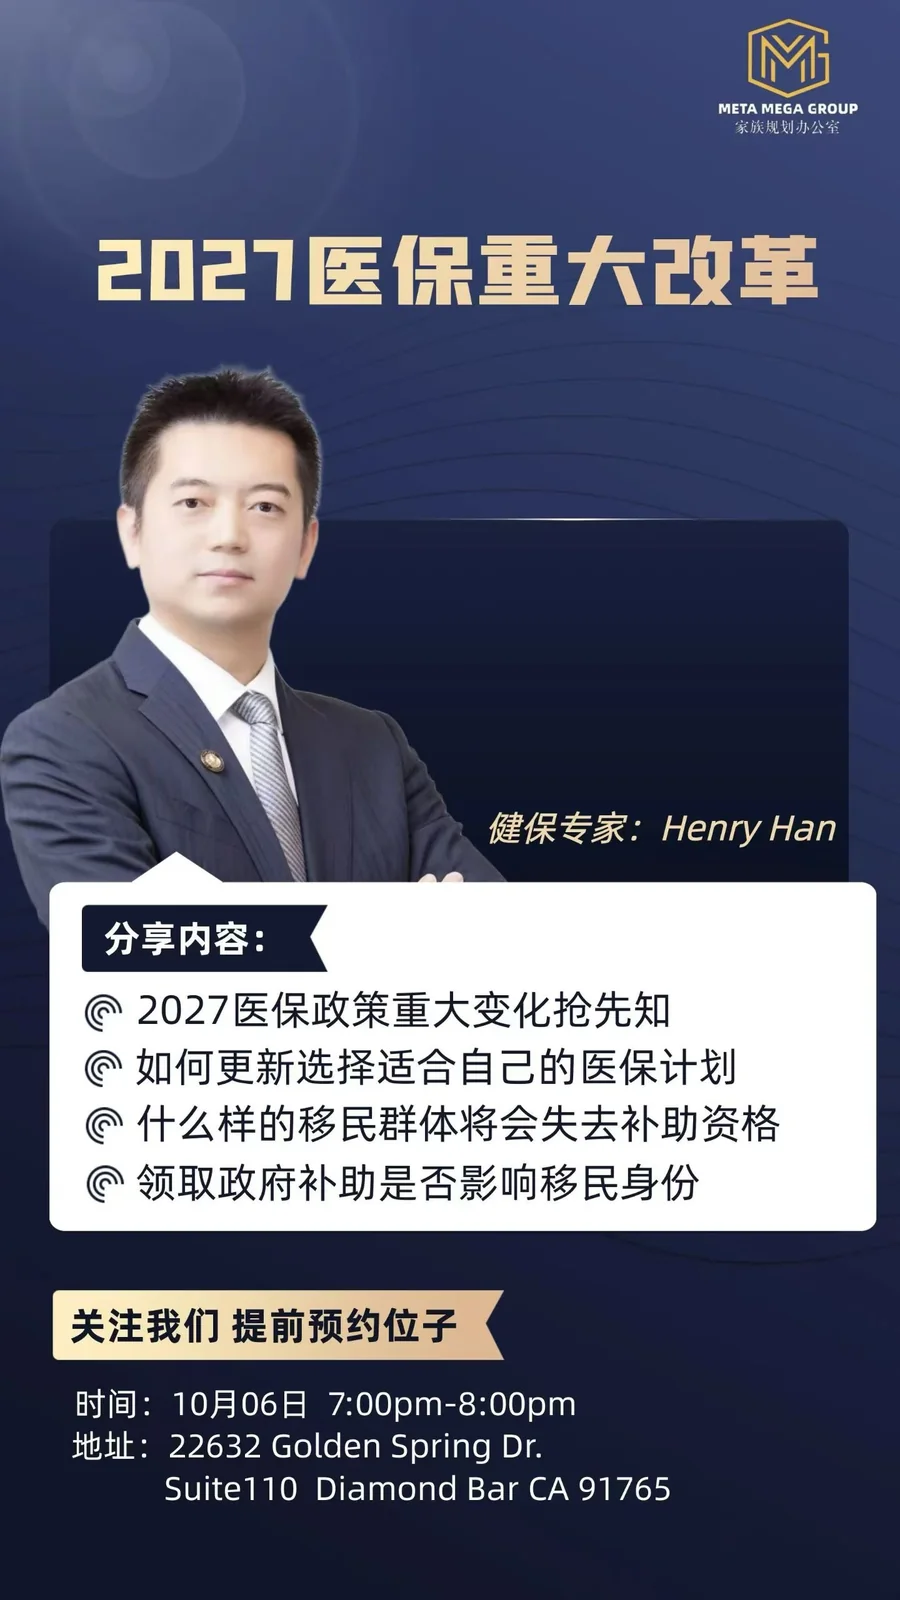
团队成员的专业背景涵盖财务规划、税务、保险、房产、教育与企业经营。拖动或滑动查看全部成员。
CFP® · EA

M.S. Computer Science
MBA


告诉我们您的家庭目前最关心的问题,我们会在两个工作日内联系您,安排面谈或视频会议。